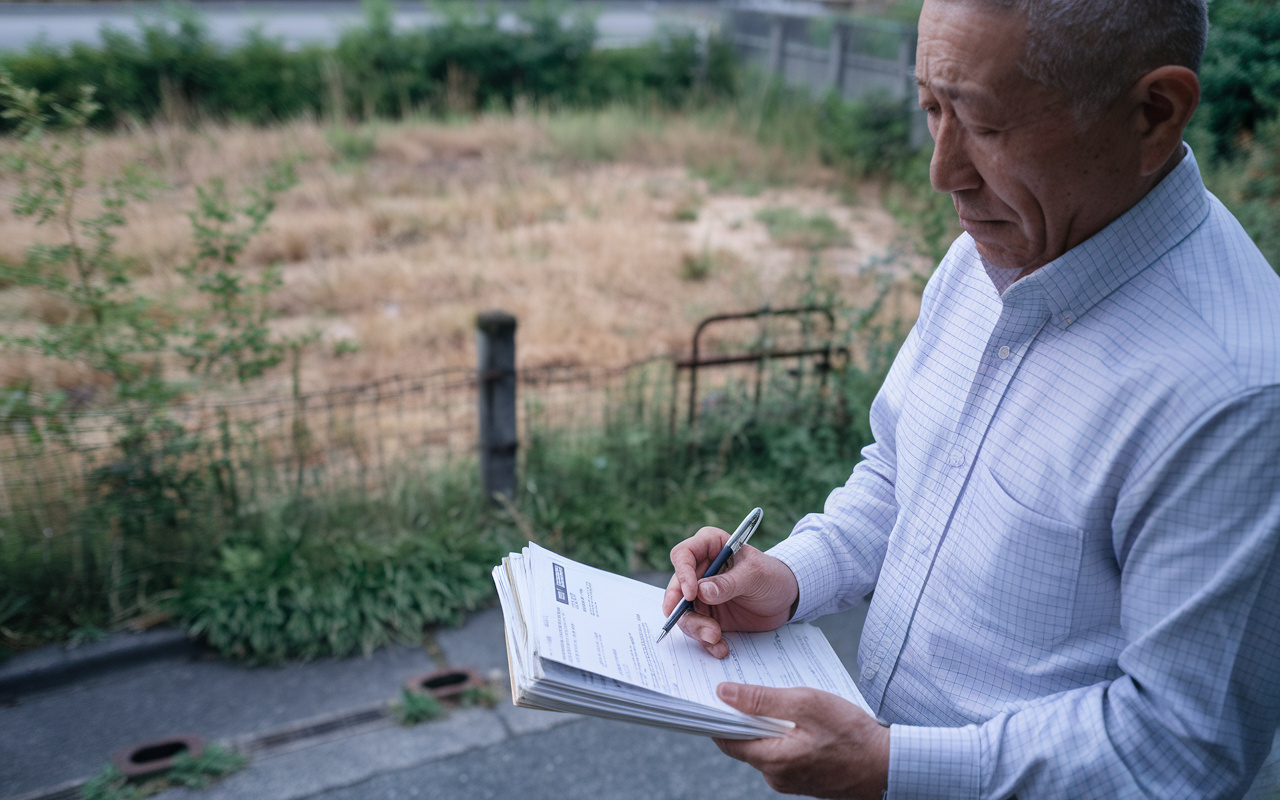
相続した空土地の悩みは売却方法で解決!専門家が手順と注意点を解説
相続で思いがけず空き土地を取得したものの、このまま持ち続けてよいのか、今売却すべきなのかと悩んでいませんか。
固定資産税の負担や草木の管理、さらに将来の相続トラブルを考えると、早めに売却方法を知っておきたいという方は少なくありません。
ただ、相続人や遺言の内容、持分の確認、相続登記の有無、税金や特例の扱いなど、整理すべきポイントが多いのも事実です。
そこでこの記事では、相続した空土地を売却する前の基本知識から、具体的な売却方法と進め方、税金や特例、売却以外の選択肢までを、初めての方にも分かりやすく解説します。
ご自身の状況に当てはめながら読み進めることで、空き土地の負担を将来に持ち越さないための道筋が見えるはずです。
相続した空き土地を売却する前の基本知識
相続により取得した空き土地は、利用していなくても毎年固定資産税が発生します。
さらに、草木の繁茂や不法投棄を防ぐための見回りや草刈りなど、管理の手間や費用もかかります。
こうした負担を放置すると、将来さらに相続が重なり、誰が管理責任を負うのか分かりにくい状態になりやすいです。
その結果、所有者不明土地として整理が難しくなり、売却どころか活用自体が困難になるおそれがあります。
相続した空き土地を売却する前には、まず誰が相続人で、各人がどの程度の持分を有しているかを整理することが重要です。
遺言書がある場合は、その内容に従って権利関係を確認し、遺言書がない場合は相続人全員で遺産分割協議を行う必要があります。
このとき、登記簿上の名義人と現実の相続人が一致していないと、売買契約や引き渡しが円滑に進みません。
そのため、相続人同士の合意内容を明確にし、後のトラブルを防ぐ準備として権利関係を早めに整理しておくことが大切です。
不動産の名義を相続人へ変更する相続登記は、令和6年4月1日から原則として義務となりました。
相続人は、不動産を相続で取得したことを知った日から3年以内に相続登記を申請しなければならず、正当な理由なく怠ると10万円以下の過料の対象となります。
また、過去の相続で名義変更をしていない土地についても、一定の期限までに相続登記を行う必要があります。
売却を検討している空き土地であっても、まず相続登記を済ませて名義を現所有者にそろえることが、手続きを円滑に進めるための基本となります。
| 確認すべき項目 | 概要 | 放置した場合の影響 |
|---|---|---|
| 固定資産税と管理負担 | 利用の有無にかかわらぬ継続負担 | 費用増大と管理不全リスク |
| 相続人と持分の整理 | 相続人全員と持分割合の把握 | 売却条件の調整難航 |
| 相続登記の実施 | 相続人名義への登記変更 | 過料対象と売却手続停滞 |
相続した空き土地の売却方法と進め方の全体像
相続した空き土地を売却する際は、おおまかな流れを理解しておくと、手続きの抜け漏れを防ぎやすくなります。
一般的には、相続人や遺言の内容を整理したうえで相続登記を行い、その後に土地の状況や権利関係、価格の目安を調査・評価していきます。
こうした準備を踏まえて売却方針を固め、売買契約と代金決済を経て、最終的に所有権移転登記と引き渡しを完了させるのが、おおよその一連の流れです。
どの段階で専門家に相談するかも含めて、早い段階から計画的に進めることが大切です。
空き土地の売却では、一般的な売却方法に加えて、その土地ならではの選択肢を検討することが重要です。
たとえば、日常的に利用している隣地所有者は、駐車場や庭として一体的に利用できる場合などに、購入の需要を持っていることがあります。
一方で、道路に接していない土地や急傾斜地など、活用が難しい土地については、管理負担や将来のリスクも踏まえたうえで、処分方法を慎重に検討する必要があります。
こうした特徴を整理しながら、売却か、活用か、その他の手段かを比べて判断することが求められます。
相続人が複数いる場合には、どのように遺産分割を行うかが、空き土地の売却方針にも大きく影響します。
裁判所や公的機関の資料では、不動産の遺産分割方法として、土地そのものを分け合う現物分割、特定の相続人が取得して他の相続人に金銭で調整する代償分割、売却して代金を分ける換価分割などの方法が示されています。
相続人全員の合意を得ながら、誰が土地を引き継ぐのか、あるいは売却して代金を分けるのかを話し合い、遺産分割協議書に整理しておくことが大切です。
特に換価分割を選ぶ場合は、売却のタイミングや分配方法まで含めて、事前にしっかり決めておくと、後々のトラブルを防ぎやすくなります。
| 段階 | 主な内容 | 押さえたいポイント |
|---|---|---|
| 準備・相続登記 | 相続人確認と名義変更手続 | 早期着手と書類の整理 |
| 調査・評価 | 権利関係と土地状況の確認 | 利用のしやすさの把握 |
| 方針決定・売却 | 分割方法選択と売買手続 | 相続人全員の合意形成 |
相続した空き土地売却で押さえたい税金・特例
相続した空き土地を売却すると、多くの場合「譲渡所得税」と「住民税」がかかります。
譲渡所得は、売却価格から取得費や仲介手数料などの譲渡費用を差し引いた金額を基に計算され、他の所得と分けて申告する仕組みです。
相続で取得した土地の取得費は、原則として被相続人が購入した金額などを引き継ぐとされており、資料がない場合は概算取得費として売却価格の一定割合を用いる方法もあります。
どの金額が譲渡所得の対象になるかで税額が大きく変わるため、計算の考え方を早めに把握しておくことが大切です。
相続した空き土地を売却する際には、「取得費加算の特例」が利用できる場合があります。
これは、相続税の申告期限の翌日から3年を経過する日までの間に相続財産である土地を売却した場合に、その土地に対応する相続税額の一部を取得費に上乗せできる制度です。
取得費が増えるほど譲渡所得は小さくなり、その分譲渡所得税や住民税の負担軽減が期待できます。
相続税の申告が必要であった方は、この期間と要件を確認し、特例の適用可否を検討することが重要です。
相続した土地に建物が残っている場合には、「被相続人の居住用財産(空き家)を売ったときの特例」との関係も確認する必要があります。
一定の条件を満たす空き家付き土地を相続し、相続開始の日から3年を経過する日の属する年の12月31日までに売却した場合、譲渡所得から最高3000万円(条件により2000万円)の特別控除を受けられる可能性があります。
一方で、取得費加算の特例など他の優遇措置との有利・不利の比較が必要になる場面もあります。
どの特例を使うかの判断や具体的な申告方法は複雑になりやすいため、売却を検討し始めた段階、遅くとも売却契約前には税理士などの専門家へ相談することをおすすめします。
| 項目 | 概要 | 確認のポイント |
|---|---|---|
| 譲渡所得税・住民税 | 売却益に対する税金 | 取得費と譲渡費用の把握 |
| 取得費加算の特例 | 相続税額を取得費へ加算 | 相続税申告期限後3年以内譲渡 |
| 空き家に関する特例 | 最高3000万円特別控除 | 対象要件と適用期限の確認 |
空き土地の相続に特有のリスク対策と売却以外の選択肢
相続した空き土地では、境界が確定していない土地や共有名義、長期間相続登記がされていないことによる所有者不明化など、権利関係に起因するトラブルが起こりやすくなります。
国土交通省なども、所有者の所在が把握しにくい土地が公共事業や民間取引の妨げになっている点を課題として示しています。
このような問題を放置すると、管理や売却が一層難しくなり、結果として相続人自身の負担が大きくなってしまいます。
したがって、相続人や関係者の範囲を早めに確認し、境界確定や相続登記などの手続を計画的に進めていくことが重要です。
売却が難しい空き土地であっても、管理方法を見直すことで近隣への迷惑や将来のトラブルを抑えることは可能です。
国土交通省のガイドラインでは、雑草の繁茂やごみの不法投棄など、管理不全な空き地が地域環境に悪影響を及ぼす点が指摘され、草刈りや立入防止策などの基本的な管理の必要性が整理されています。
また、自治体によっては、所有者不明土地や管理不全な土地への対応マニュアルを作成し、適正管理のあり方を示しています。
売却が難しいからこそ、定期的な巡回や草木の伐採など、現実的に継続できる管理方法を検討することが大切です。
相続した空き土地を手放す方法として、「相続土地国庫帰属制度」を利用する選択肢もあります。
法務省によれば、この制度は相続または遺贈により土地を取得した人が、一定の要件を満たす土地について法務大臣の承認を受けることで、土地の所有権を国に引き渡す仕組みであり、令和5年4月27日に開始されています。
ただし、建物が残っている土地や、管理・処分に多額の費用がかかる土地などは対象外とされ、承認の可否に関する審査手数料や、国庫に帰属させる際の負担金も必要とされています。
売却が難しく、今後も利用予定がない場合の手段として検討しつつ、要件の詳細や費用負担については、最新の公的資料を確認したうえで慎重に判断することが重要です。
| テーマ | 主な内容 | 相続人が取るべき方向性 |
|---|---|---|
| 権利関係の整理 | 境界確定・共有者確認 | 登記や協議を早期実施 |
| 管理方法の見直し | 草刈り・巡回・防犯対策 | 継続可能な管理計画作成 |
| 国庫帰属制度の検討 | 要件・費用・対象外確認 | 公的資料を基に慎重判断 |
まとめ
相続した空き土地は、固定資産税や管理負担、将来の相続トラブルなど放置するほどリスクが増えます。
早めに相続人や持分、遺言内容を整理し、相続登記や境界確認を済ませておくことが円滑な売却の第一歩です。
売却の流れや税金・特例は少し複雑ですが、ポイントを押さえれば手取り額を高めつつリスクを抑えることも十分可能です。
「自分の土地にどんな売却方法が向いているのか」「費用や税金がどれくらいかかるのか」など、不安や疑問があれば、ぜひ一度当社へご相談ください。
専門知識がなくても理解できるよう、状況を丁寧にお伺いしながら、最適な売却プランや手続きの進め方をわかりやすくご案内いたします。
将来の負担を残さないためにも、この機会に空き土地の整理と売却について一緒に考えてみませんか。
物件情報を詳しくチェックしたい方は、こちらからご覧ください!
理想の住まいがきっと見つかります。
▼ 新着の物件はこちら ▼
新着の物件▼ 静岡市 戸建ての物件はこちら ▼
静岡市 戸建ての物件▼ 事業用の物件はこちら ▼
事業用物件▼ マンションの物件はこちら ▼
マンションの物件▼ 賃貸の物件はこちら ▼
賃貸物件